

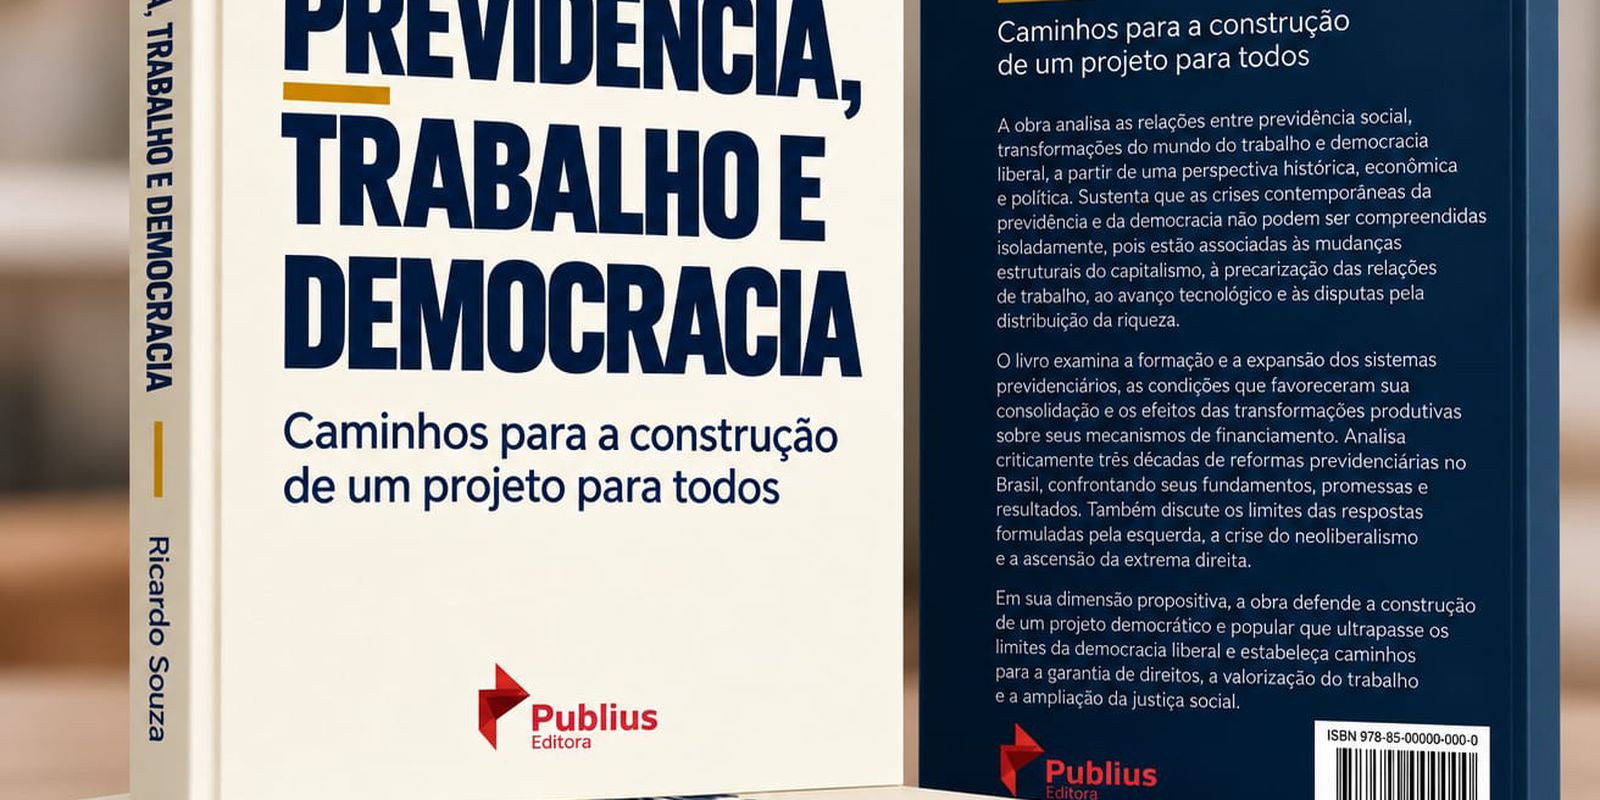
A crise da previdência social brasileira transcende as meras contas públicas, as regras de aposentadoria e o envelhecimento populacional. Sua complexidade está intrinsecamente ligada a profundas transformações no mundo do trabalho, à crescente concentração de renda e às mudanças na organização do capitalismo global. Essas interconexões multifacetadas são cruciais para compreender o cenário atual e os desafios impostos às reformas previdenciárias. Um olhar crítico revela que as sucessivas modificações nas regras, implementadas ao longo de quase três décadas sob a égide do pensamento neoliberal, falharam em cumprir as promessas de equilíbrio fiscal, crescimento econômico e expansão da capacidade de investimento estatal. Especialistas apontam que a abordagem restritiva, focada na redução de benefícios e no aumento do tempo de contribuição, exacerbou a exclusão social e a precarização, deixando milhões de brasileiros desprotegidos e vulneráveis.
As reformas previdenciárias e a falha das promessas
As últimas décadas foram marcadas por um receituário de reformas previdenciárias que, apesar de expressivas rupturas políticas no Brasil, manteve uma linha ideológica consistente. Desde meados dos anos 1990, os defensores dessas mudanças argumentaram que elas trariam competitividade, equilíbrio fiscal, juros menores e uma maior capacidade de investimento do Estado. Contudo, análises aprofundadas questionam onde esses resultados se concretizaram. A tese central é que a redução de benefícios, o aumento do tempo de contribuição e a diminuição do período de recebimento da aposentadoria não apenas falharam em resolver os problemas estruturais, como agravaram a exclusão previdenciária. A expectativa de que o sistema se tornaria mais sustentável e eficiente, aliviando o ônus sobre o Estado e impulsionando a economia, não se confirmou na prática, evidenciando uma lacuna entre as promessas teóricas e a realidade socioeconômica.
O impacto das transformações no mundo do trabalho
Paralelamente às reformas, o Brasil testemunhou uma reestruturação profunda do mercado de trabalho, com consequências diretas para a previdência social. O avanço da informalidade, da terceirização generalizada, da pejotização e do trabalho por aplicativos são fenômenos que reduziram significativamente a quantidade de trabalhadores formalmente vinculados ao sistema previdenciário. Esse processo, iniciado com as reestruturações produtivas nas décadas passadas e intensificado recentemente pela plataformização e o avanço da inteligência artificial, afastou milhões de pessoas do emprego formal. Em 2024, dados indicavam que aproximadamente 27 milhões de brasileiros ocupados, na faixa etária entre 16 e 59 anos, estavam desprovidos de proteção previdenciária. Essa lacuna não afeta apenas a aposentadoria futura, mas deixa essas famílias vulneráveis a doenças, acidentes de trabalho e outras eventualidades que podem levá-las à miséria, sem qualquer amparo social. A economia do cuidado e a herança do pós-escravismo também perpetuam a exclusão de parcelas significativas da população que, embora produzam riqueza, não encontram a devida proteção social.
Financiamento da previdência: para além da questão demográfica
O debate sobre a sustentabilidade da previdência social é frequentemente dominado pela questão demográfica, que aponta para o aumento da expectativa de vida e a redução da taxa de natalidade como fatores que elevam o custo dos benefícios e diminuem a base de contribuintes. Embora esse diagnóstico seja uma parte real da equação, ele é considerado limitado. A complexidade do financiamento vai muito além, exigindo uma análise que contemple os ganhos de produtividade proporcionados pela tecnologia e, crucialmente, a crescente concentração de riqueza.
Ganhos tecnológicos e a concentração de riqueza
A ascensão da robotização e da inteligência artificial tem gerado um aumento substancial na produtividade. Teoricamente, esses ganhos poderiam se traduzir em mais empregos, melhores condições de trabalho ou uma distribuição mais equitativa da riqueza. No entanto, o que se observa é que, na maioria das vezes, esses lucros são apropriados pelas empresas, sem que haja uma reversão em benefícios sociais ou na ampliação da base de contribuição previdenciária. A concentração de renda emerge, assim, como uma das principais inimigas da previdência. Ela não apenas destrói postos de trabalho em setores tradicionais, como enfraquece pequenos e médios empreendimentos, e retira trabalhadores da proteção social formal. O ciclo vicioso se fecha: menos formalização significa menos contribuintes, enquanto a riqueza gerada se concentra, agravando o desequilíbrio do sistema e limitando as possibilidades de financiamento.
Um novo caminho: propostas para ampliar a proteção social
Diante do cenário de falhas e exclusão, torna-se imperativo repensar as prioridades de uma reforma previdenciária. A visão de que o Estado deve ser mínimo mostrou-se inadequada para lidar com os desafios sociais contemporâneos. Ao contrário, a valorização do Estado como mediador das disputas sociais é fundamental. Para reverter o quadro atual, são identificadas três disputas essenciais que precisam ser equacionadas: a destinação dos ganhos de produtividade do trabalho, a distribuição do orçamento público e a apropriação dos ganhos tecnológicos. É crucial debater se a riqueza gerada pelas novas tecnologias deve permanecer concentrada nas mãos de uma minoria ou se será democratizada para o benefício de toda a sociedade.
O Fundo de Inclusão Previdenciária e Sustentabilidade
Entre as propostas para uma previdência mais justa e sustentável, destaca-se a criação de um Fundo de Inclusão Previdenciária e Sustentabilidade. A concepção é de um mecanismo que reuniria receitas provenientes da justiça fiscal, como a tributação de grandes fortunas, de setores financeirizados, das chamadas “big techs” e de empreendimentos que, apesar de gerarem lucro, criam poucos postos de trabalho. Os recursos desse fundo teriam um duplo propósito: financiar um programa de renda mínima capaz de proteger trabalhadores informais e contribuir para o custeio dos benefícios previdenciários. Essa abordagem busca não apenas cobrir as lacunas deixadas pela informalidade, mas também diversificar as fontes de financiamento do sistema, aliviando a carga sobre os salários e garantindo a dignidade de milhões de brasileiros. É um caminho para assegurar aposentadorias dignas, ampliar a cobertura e garantir a sustentabilidade do sistema sem transferir a totalidade da conta para os trabalhadores.
Rumo a uma previdência mais justa e sustentável
A análise crítica sobre as reformas previdenciárias no Brasil revela um panorama complexo, onde as soluções adotadas nas últimas décadas falharam em entregar os resultados prometidos. A crise do sistema vai além das questões demográficas e financeiras, sendo intrinsecamente ligada às transformações do trabalho, à precarização e à concentração de renda. Reconhecer essas dimensões estruturais é o primeiro passo para a construção de um novo projeto, que concilie a ampliação da cobertura social com a sustentabilidade financeira. A proposta de um Fundo de Inclusão Previdenciária e Sustentabilidade, financiado por fontes alternativas como a tributação de grandes fortunas e de setores de alta lucratividade com baixa geração de empregos, demonstra que é possível avançar em direção a um sistema mais equitativo. O desafio reside em valorizar o papel do Estado e democratizar os ganhos tecnológicos, assegurando proteção social digna para todos os brasileiros, sem onerar excessivamente os trabalhadores.
Perguntas frequentes sobre a previdência brasileira
As reformas previdenciárias recentes resolveram os problemas do sistema?
Especialistas apontam que as sucessivas reformas, focadas na redução de benefícios e aumento do tempo de contribuição, não alcançaram os objetivos de equilíbrio fiscal e crescimento econômico. Pelo contrário, agravaram a exclusão de milhões de trabalhadores.
Como a informalidade e a tecnologia afetam a previdência?
O avanço da informalidade, da terceirização, da pejotização e do trabalho por aplicativos retira milhões de trabalhadores da proteção previdenciária. A robotização e a inteligência artificial, embora aumentem a produtividade, muitas vezes concentram os ganhos nas empresas, sem reverter para a previdência ou a geração de empregos formais.
A questão demográfica é o único problema da previdência?
Embora o envelhecimento da população e a redução da natalidade sejam fatores reais, a análise é considerada limitada. A concentração de riqueza e a distribuição desigual dos ganhos tecnológicos são apontadas como problemas igualmente graves, que impactam diretamente o financiamento e a sustentabilidade do sistema.
Há alternativas para uma previdência mais justa sem onerar o trabalhador?
Sim. Propõe-se a criação de um Fundo de Inclusão Previdenciária e Sustentabilidade, financiado pela justiça fiscal, tributação de grandes fortunas, setores financeiros e big techs. Esse fundo poderia proteger informais e financiar benefícios, ampliando a cobertura sem sobrecarregar os trabalhadores.
Compreender a complexidade da previdência social é fundamental para o futuro do país. Compartilhe sua opinião sobre este tema crucial e participe da discussão sobre como construir um sistema previdenciário mais justo e equitativo para todos.